

Nel panorama attuale della GDO di elettronica, continuare a ragionare esclusivamente in termini di pezzi venduti significa non comprendere fino in fondo l'evoluzione del mercato. Se fino a qualche anno fa il successo di un punto vendita poteva essere misurato principalmente dal volume di televisori, smartphone o grandi elettrodomestici collocati presso il consumatore finale, oggi il contesto competitivo impone una lettura molto diversa dei risultati economici. La diffusione dell'e-commerce, la costante comparazione dei prezzi online, la trasparenza informativa garantita da molti siti internet (anche quello sul quale stiamo scrivendo) e la crescente aggressività promozionale hanno progressivamente ridotto il margine sul prodotto fino a livelli spesso insufficienti a garantire, da soli, la sostenibilità economica del negozio fisico.
In molte categorie merceologiche il prodotto rappresenta ormai soltanto il punto di partenza della relazione commerciale, mentre il vero profitto viene generato attraverso i cosiddetti margini di secondo livello: finanziamenti, servizi di installazione, assistenza tecnica, configurazioni, estensioni di garanzia e, soprattutto, assicurazioni abbinate ai prodotti elettronici. Il vero “mantra” degli ultimi anni.
Per molte insegne le polizze assicurative o le estensioni di garanzia costituiscono oggi uno dei principali driver di redditività. Non è raro, anzi è quasi la norma, che il contributo economico derivante dalla vendita dei servizi superi, in termini percentuali, quello generato dal prodotto stesso. In alcuni casi, il televisore o lo smartphone finiscono quasi per assumere il ruolo di veicolo attraverso il quale proporre servizi ad elevata marginalità. Si tratta di una dinamica perfettamente comprensibile: i costi operativi dei punti vendita continuano a crescere, il personale specializzato rappresenta un investimento importante e il negozio fisico deve differenziarsi rispetto ai marketplace online offrendo consulenza e servizi. Tuttavia, proprio il servizio economicamente più rilevante continua a essere anche quello maggiormente contestato dal consumatore. E la colpa è tutta di chi lo propone e soprattutto di come lo propone.
Nella percezione di una parte consistente della clientela, infatti, l'assicurazione sul prodotto elettronico continua a essere vissuta come una sorta di balzello finale, una spesa aggiuntiva che si somma a un acquisto già impegnativo. Le reazioni dei clienti, del resto, sono spesso eloquenti: "Ho già speso 1.200 euro per il telefono, adesso devo pagare anche l'assicurazione?", oppure "State cercando di vendermi qualcosa che non mi serve" e ancora: "Queste polizze servono soltanto a far guadagnare il negozio". Frasi che chi lavora nel retail fisico ascolta quotidianamente e che evidenziano un problema di percezione tutt'altro che banale.
Il paradosso è che, in molti casi, il bisogno assicurativo esiste realmente. I dispositivi tecnologici sono diventati sempre più costosi, sofisticati e indispensabili nella vita quotidiana. Uno smartphone premium può superare senza difficoltà i 1.500 euro, un notebook professionale rappresenta spesso lo strumento principale di lavoro e una semplice caduta accidentale può generare costi di riparazione particolarmente elevati e un disagio. Da un punto di vista puramente razionale, dunque, una corretta protezione assicurativa potrebbe costituire un autentico valore aggiunto. Eppure, troppo spesso, questo valore non viene percepito. Perché comunicato poco e male.
Le ragioni sono molteplici, ma una delle principali risiede appunto nel modo in cui le polizze vengono proposte all'interno dei punti vendita. Per anni il settore ha adottato un approccio fortemente orientato al raggiungimento degli obiettivi quantitativi, trasformando il servizio assicurativo in un prodotto standardizzato da offrire indistintamente a ogni cliente. In questo contesto il venditore non viene sempre valutato sulla qualità della consulenza erogata, bensì sul numero di polizze collocate, sul rapporto di vendita “pezzi/protection” o sul raggiungimento di specifici KPI aziendali. Il risultato è che la proposta assicurativa rischia di diventare una procedura quasi automatica, ripetuta decine di volte al giorno, indipendentemente dal profilo del cliente e dal reale fabbisogno di protezione.
Questa impostazione genera effetti collaterali significativi. Da una parte il cliente percepisce una forte pressione commerciale, sviluppando diffidenza nei confronti del venditore e dell'insegna. Dall'altra, il personale di vendita si trova spesso a lavorare in una situazione di costante tensione. In molte realtà aziendali gli obiettivi sulle assicurazioni sono particolarmente sfidanti e vengono monitorati quotidianamente attraverso classifiche, report, confronti tra punti vendita e continui richiami (quando addirittura rimproveri) al raggiungimento dei target. Sebbene il monitoraggio delle performance sia una pratica del tutto legittima in qualsiasi organizzazione commerciale, quando l'attenzione si concentra esclusivamente sul numero di polizze vendute esiste il rischio concreto di snaturare il ruolo del consulente.
L’addetto finisce così per vivere una sorta di conflitto professionale: da un lato il desiderio di costruire una relazione di fiducia con il cliente, dall'altro la necessità di soddisfare aspettative aziendali sempre più orientate ai margini di secondo livello. In alcuni casi questa pressione può tradursi in un peggioramento dell'esperienza d'acquisto, poiché il cliente avverte chiaramente quando la proposta nasce da un reale intento consulenziale e quando, invece, è percepita come il semplice tentativo di raggiungere un obiettivo interno.
In casi più gravi, ma non meno frequenti, l’accelerazione verso la vendita di polizze correlate si evolve addirittura in pratiche commerciali scorrette. Sconti e adeguamenti prezzo (verso quello ribassato dell’online) per poter inserire artificiosamente le polizze, rifiuto del negozio alla vendita del prodotto senza assicurazione correlata, cartellini prezzo che indicano il costo del prodotto e la polizza insieme senza specificare che il “bundle” non è obbligatorio. Questi sono tutti comportamenti che in taluni casi alcuni negozi o venditori applicano all’insaputa della catena stessa che - nella teoria - vieta questo genere di condotta. D’altra parte i suoi obiettivi sempre più alti e difficilmente raggiungibili aprono la strada a questo genere di aggressività, se non proprio pratica sleale.
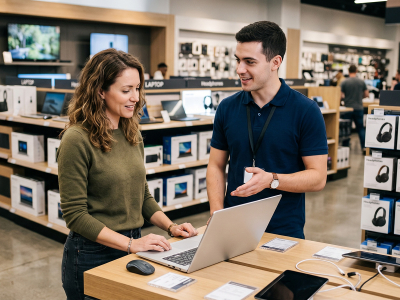
La sfida per il futuro della GDO di elettronica non consiste quindi nel vendere più assicurazioni, bensì nel venderle meglio. Il passaggio fondamentale è quello dalla semplice vendita alla consulenza sul rischio. Non tutti i clienti hanno le stesse esigenze e non tutti i prodotti richiedono il medesimo livello di protezione. Uno studente universitario che utilizza quotidianamente il proprio notebook per seguire i corsi, un agente di commercio che trascorre gran parte del tempo in viaggio o una famiglia con bambini piccoli presentano esigenze molto differenti rispetto a chi acquista un dispositivo entry-level per un utilizzo occasionale e casalingo, per esempio.
Il venditore del futuro dovrà quindi evolvere sempre più verso il ruolo di consulente, capace di comprendere le abitudini del cliente, analizzare il contesto di utilizzo del prodotto, illustrare in maniera trasparente vantaggi, esclusioni, eventuali franchigie e costi della copertura proposta. Ma soprattutto fare domande, tante domande sul “come” e “perché” si utilizzi un dispositivo elettronico. Solo in presenza di un processo realmente aperto e consulenziale il cliente potrà percepire la polizza non come una tassa, ma come uno strumento utile a tutelare un investimento importante.
Perché, se è vero che oggi il business della GDO di elettronica ruota sempre più attorno ai servizi a valore aggiunto e alle assicurazioni, è altrettanto vero che nessun margine, per quanto elevato, può sostituire la fiducia del consumatore. E nessuno sconto riuscirà a far rientrare in negozio un cliente perso. E proprio la fiducia, nel retail moderno, rappresenta probabilmente il margine più prezioso di tutti. (claudio camboni)