


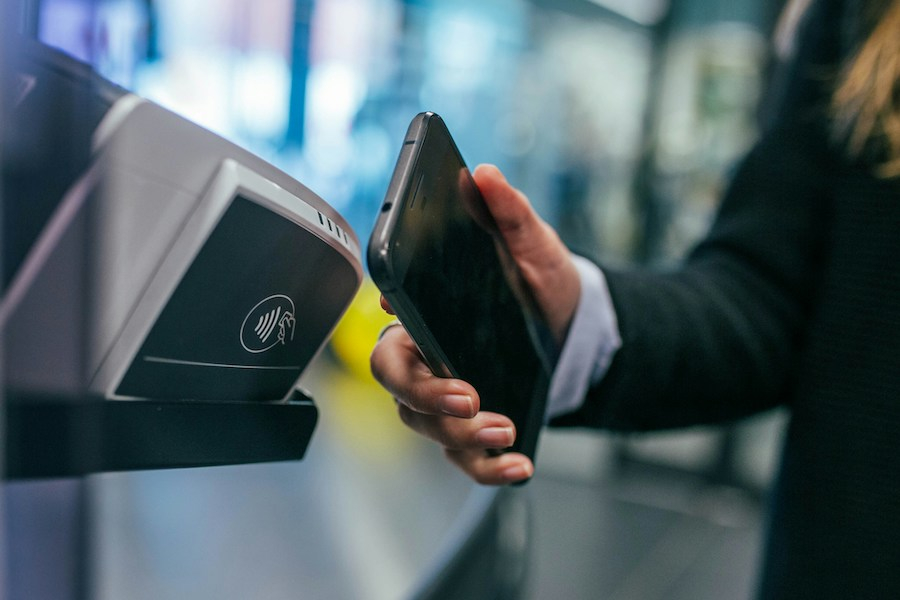
Nel retail il momento del pagamento sta chiaramente cambiando faccia. Il POS si fa più piccolo, il telefono prende il posto della carta, il contactless diventa gesto automatico, i wallet entrano nella quotidianità.
A prima vista, come sempre, sembra una partita solo tecnologica: velocità, sicurezza, comodità.
Sarebbe però un errore leggerla così, e chi la legge solo in questo modo sta perdendo qualcosa di più importante.
Il payment è diventato uno dei luoghi più delicati in cui un retailer costruisce (o, potenzialmente, rischia di incrinare), la relazione con il cliente.
La transazione dura pochi secondi, ma l’impressione che lascia può durare mesi.
Il vecchio registratore di cassa aveva una funzione quasi notarile: certificava che lo scambio era avvenuto.
Il payment contemporaneo assomiglia piuttosto a quell’azione di gioco che nel basket viene definita “extra-pass”: quello che sembra chiudere l'azione, in realtà la rilancia.
Un cliente che paga con lo smartphone, ad esempio, non sta semplicemente usando un metodo diverso dalla carta. Sta entrando in un ecosistema. Il pagamento si connette alla sua identità digitale, al programma loyalty, alla ricevuta elettronica, al finanziamento, alle promozioni, al customer care.
Diventa il punto in cui l'azienda riconosce quella persona e continua la conversazione iniziata sugli scaffali, sull'e-commerce o nell'app.
È qui che la parola transazione comincia a stare stretta. Per anni abbiamo misurato il pagamento attraverso tre parametri: rapidità, affidabilità, sicurezza. Sacrosanti, ma insufficienti. La domanda strategica è un'altra: quanto valore produce un pagamento che si limita a incassare? E quanto ne produce uno che rende più semplice il prossimo acquisto, riconosce il cliente, restituisce un vantaggio, nel rispetto della privacy e delle normative?
In questo contesto va letta anche una direzione che il payment sta prendendo, quello che chiamiamo comunemente “Buy Now Pay Later” (BNPL), o più prosaicamente, la nuova era della rateizzazione.
Il mercato italiano del BNPL ha raggiunto 9,9 miliardi di euro nel 2025. Le famiglie italiane che hanno fatto ricorso alla rateizzazione per gli acquisti sono passate dal 4% al 30% in tre anni. Klarna, Scalapay, PayPal a rate, Floa di BNP Paribas, HeyLight di Compass, solo per citarne alcuni: operatori diversi per origine e modello, accomunati dalla stessa intuizione, che abbassare la soglia d'accesso al prodotto aumenta la propensione all'acquisto, specialmente sui beni di fascia medio-alta.
Ma il BNPL non è solo uno strumento per spalmare il costo. Usato bene, è un touchpoint relazionale. Un momento in cui il retailer sceglie se essere l'insegna che "permette di pagare in tre rate" o quella che "ti aiuta a portare a casa quello che vuoi davvero, nel modo che funziona per te”.
Non definirei la differenza tra le due una formulazione di marketing, ma piuttosto di posizionamento.
C'è però un elemento che il settore non può ignorare: dal novembre 2026 entrerà in vigore la Consumer Credit Directive II, che porta i prodotti BNPL - incluse le rateizzazioni a 60 giorni finora esenti - sotto le regole del credito al consumo ordinario.
Verifica del merito creditizio, obblighi di trasparenza, standard più stringenti. Per chi ha costruito il proprio vantaggio sulla semplicità del processo, è un cambiamento sostanziale.
Quello che poteva essere (o stava già diventando) il Far West del pagamento dilazionato, sta finendo.
In teoria.
La chiosa “in teoria” è inevitabile per due motivi: il primo, le fintech sono infinitamente più veloci del legislatore, sia esso nazionale o transnazionale, e hanno modalità capaci, se non di aggirare, perlomeno di ammortizzare e diluire gli effetti della CCD2.
Il secondo motivo è che i micro-finanziamenti, quelli fino a 150/200 euro di media, sono già dilagati, arrivando a toccare fasce di popolazione e settori di spesa prima impensabili, e che sollevano ben più di un dubbio etico e di timore sugli effetti; l’ultimo in ordine di tempo, la campagna pubblicitaria di un player della GDO (l’insegna PEWEX, con oltre 40 ipermercati nel Lazio, e che è parte del GROS /Gruppo Romano Supermercati e che conta complessivamente circa 190 punti vendita sempre nella regione).
La campagna di questi supermercati recita “da oggi fai la spesa a rate da noi”; appoggiato su KLARNA (ma il cliente che interagisce su una app “Pewex”), il sistema consente pagamento posticipato di 30 giorni, rateizzazioni su 3 mesi, o piani più lunghi e classici fino a 12 mesi.
Stiamo parlando di pagare il pane e la carne a piccole rate, e non mi sembra di semplificare eccessivamente.
Un altro tema che non dobbiamo ignorare e dobbiamo sempre tenere a mente è che quando il payment diventa relazione, aumenta anche la tentazione di trasformare ogni pagamento in una fonte inesauribile di dati, profilazione e sollecitazioni commerciali.
Il confine tra servizio e invadenza è molto sottile. Un cliente può apprezzare una ricevuta digitale immediata. Molto meno una macchina commerciale che, partendo da quella ricevuta, lo insegue per settimane con offerte costruite sui suoi acquisti.
La tecnologia consente di fare moltissime cose. La responsabilità manageriale consiste nel decidere quali meritino davvero di essere fatte.
Il credito può risolvere un'esigenza reale, ma può anche incoraggiare consumi che il cliente non potrebbe permettersi e dare a chiunque l’illusione che “si può fare”, anestetizzando tramite la spinta al consumo la capacità di individuare le priorità, i temi urgenti, i diritti di base.
La loyalty può premiare la fedeltà, ma può trasformarsi in una gabbia di incentivi.
La personalizzazione può aiutare, mentre la iper-personalizzazione può manipolare.
Dove passa il limite? La risposta non può arrivare dal software, può arrivare solo dagli umani: dal management delle aziende da un lato alla politica dall’altro, fino alla consapevolezza dei cittadini.
Io credo che il retailer che vincerà nei prossimi anni non sarà quello con il POS più moderno.
Sarà quello capace di orchestrare payment, dati, loyalty, logistica e assistenza come parti della stessa relazione.
Questo richiede investimenti tecnologici, certo.
Ma soprattutto richiede una cultura aziendale evoluta, perché la tentazione è forte, considerando che un aumento del 5 per cento nella fidelizzazione può incrementare i profitti ben oltre il 25 per cento, e che il costo di acquisizione di un cliente è maggiore di due cifre rispetto al costo di mantenimento.
Chiaro che in questo contesto il payment, inteso come momento di contatto, di riconoscimento, di proposta, può essere uno degli asset relazionali chiave dell'intero ecosistema retail, una porta verso servizi migliori, maggiore comodità, vantaggi realmente pertinenti.
Ma deve rimanere una porta che il cliente attraversa consapevolmente, tutelato, senza sentirsi osservato, classificato o spinto verso un acquisto che non aveva cercato.
Perché alla fine il cliente non ricorderà solo quale protocollo NFC avete utilizzato, quanto veloce è stato il check-out, quante volte ha potuto pagare “in 3 piccole rate senza interessi”.
Ricorderà, prima o poi, come lo avete fatto sentire nel momento in cui vi ha affidato i suoi soldi e gli avete venduto qualcosa.
Se il payment non è più l'ultima fase della vendita, ma il primo passo della prossima relazione, allora bisogna che responsabilmente ci si ponga la solita domanda che altre volte ho già portato su questo giornale: vogliamo trattare i clienti come portafogli ambulanti da svuotare, o vogliamo avere aziende (sostenibili e prospere) che vendono soluzioni ai bisogni delle persone?
Fabrizio Cappuccini